

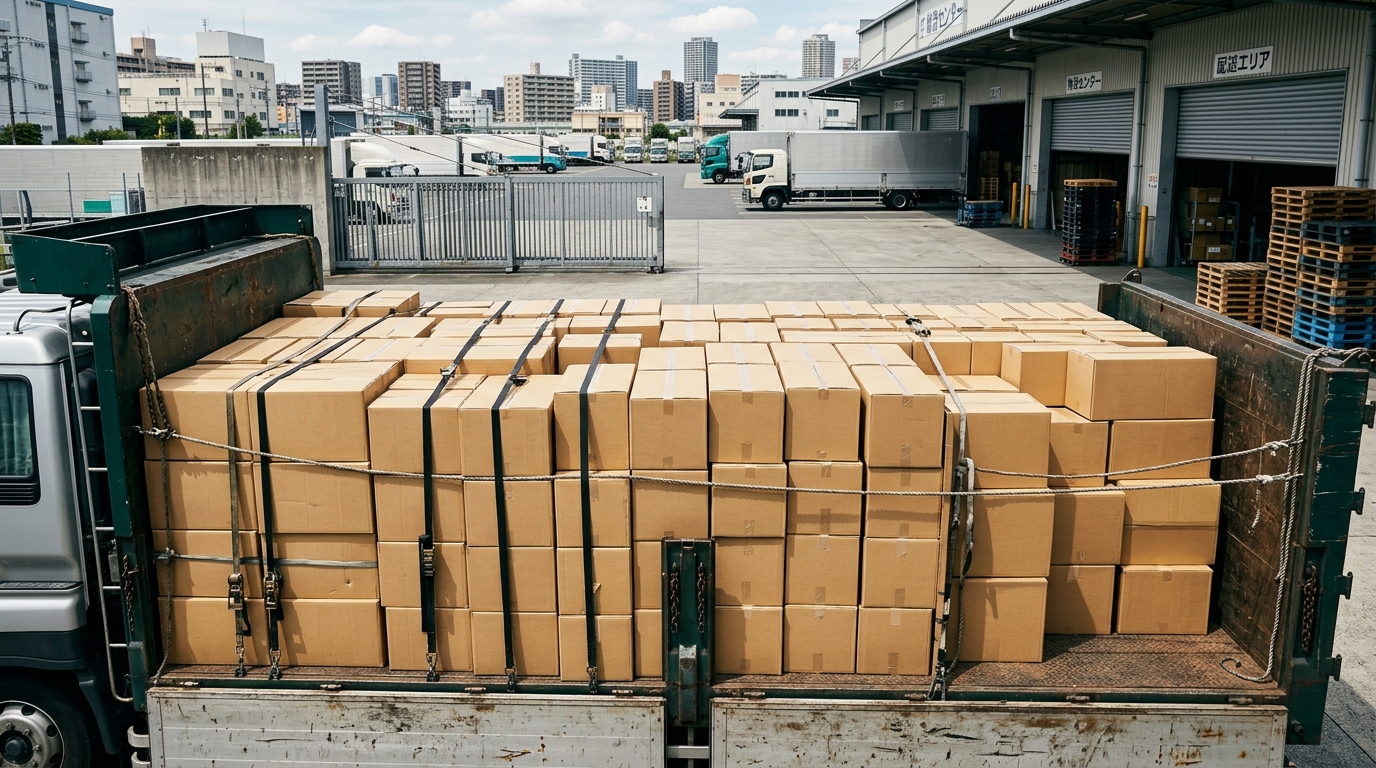
運送業を営んでいると、どれほど注意を払っていても、輸送中の事故や取り扱いミスによって荷主から預かった貨物を破損させてしまう、あるいは紛失させてしまうという事態を完全にはゼロにできません。こうした場面で荷主に対して負う損害賠償責任に備えるのが運送業者貨物賠償責任保険です。この記事では、この保険がどのような損害をカバーするのか、補償の範囲と対象外になりやすいケース、保険料の考え方、そして契約前に確認しておきたい実務上の注意点まで、順を追って解説します。
運送業者貨物賠償責任保険とは何か

運送業者貨物賠償責任保険は、運送業者が荷主から預かった貨物を輸送している間に発生した事故によって貨物に損害を与えてしまった場合、荷主に対して法律上負うことになる損害賠償責任を補償する保険です。あくまで補償の対象となるのは「運送業者が荷主に対して負う賠償責任」であり、貨物そのものに保険をかけるわけではないという点が、この保険の性格を理解するうえでの出発点になります。
保険が補償する損害賠償責任の考え方
貨物を預かった時点から荷主へ引き渡しが完了するまでの間に、荷崩れや積み下ろし時の破損、盗難、火災など、運送業者側の過失によって貨物に損害が生じた場合、標準貨物自動車運送約款などに基づいて運送業者が賠償責任を負う場面があります。運送業者貨物賠償責任保険は、この賠償責任が発生した際に、保険金によって損害をカバーするための仕組みです。
多重下請け構造が一般的な運送業界では、実際に荷物を運んでいる事業者と荷主が直接契約を結んでいるとは限りません。元請けから業務を受託した下請け、さらにその下請けという形で責任の所在が分かりにくくなっているケースも珍しくないため、自社がどの立場で貨物の賠償責任を負う可能性があるのかを、契約書の内容とあわせて確認しておく必要があります。
貨物保険・運送保険との違い
運送業者貨物賠償責任保険としばしば混同されるのが、貨物保険や運送保険です。貨物保険は、荷主が自社の貨物そのものにかける保険で、運送中の事故によって貨物の価値が失われた場合に、荷主自身が補償を受け取る仕組みになっています。一方、運送業者貨物賠償責任保険は、運送業者が荷主に対して負う賠償責任を対象とする保険であり、補償を受け取る主体も、保険を検討する目的もまったく異なります。
この違いについては、保険の窓口インズウェブなどでも整理されているとおり、貨物を輸送中のリスクに備える保険にはいくつかの種類があり、それぞれ補償の対象と範囲が異なります。自社がどちらの立場でリスクを負っているのかを整理したうえで、必要な保険を選ぶことが大切です。
補償される内容と対象外になりやすいケース
運送業者貨物賠償責任保険の補償内容は保険会社によって細部が異なりますが、東京海上日動火災保険やAIG損保など大手損害保険会社が扱う商品を見ると、基本となる補償の構造には共通する部分が多くあります。まずは基本補償と、状況に応じて追加できるオプションを整理しておきましょう。
基本となる補償の範囲
基本補償の中心となるのは、受託した貨物の滅失や破損に対する損害賠償責任です。加えて、事故発生時にかかる次のような費用損害も補償の対象に含まれているのが一般的です。
- 事故原因の確認や貨物の状態を調べるための検査費用
- 貨物の損害拡大を防ぐための損害防止費用
- 損害賠償請求に対応するための争訟費用
オプションで補償の幅を広げる特約
基本補償だけではカバーしきれないリスクに備えるため、多くの商品ではオプション特約が用意されています。たとえば、荷主以外の第三者に対する賠償責任を補償する特約や、事故によって発生した運送継続・急送費用を補償する特約、事故現場に残った貨物の残存物取片付け費用や廃棄費用を補償する特約などがあります。取り扱う貨物の種類や輸送ルートによってリスクの重みは変わってくるため、自社の事業内容に照らして必要な特約を見極めることが重要です。
補償の対象外になりやすい事故
一方で、多くの保険商品には補償の対象外となる事故が定められています。貨物そのものの性質による自然の消耗や変質、契約者や被保険者の故意または重大な過失による損害、戦争や地震・噴火などの巨大災害による損害は、特約を付けない限り補償されないケースが目立ちます。約款や重要事項説明書に目を通し、自社が想定するリスクが補償の範囲に含まれているかどうかを事前に確認しておく必要があります。
保険料はどのように決まるのか

保険料は保険会社や商品ごとに一律ではなく、契約方式や取り扱う貨物の種類、車両の台数といった複数の要素の組み合わせによって決まります。見積もりを比較する前に、まずは保険料を左右する基本的な考え方を押さえておきましょう。
保険料を左右する主な要素
保険料の算出には、年間の運送収入や取り扱う貨物の単価、免責金額の設定、事故実績の有無、契約する車両の台数といった要素が関係します。同じ運送業者であっても、扱う貨物が精密機器や貴金属のように高額なものであれば、その分保険料は高くなる傾向にありますし、逆に日用品など単価が低く数量も安定している貨物であれば、保険料を抑えやすくなります。
契約方式によって変わる算出の考え方
運送業者貨物賠償責任保険には、主に売上高方式と車両特定方式という2つの契約方式があります。それぞれの特徴を簡単に整理すると、次のようになります。
| 契約方式 | 特徴 | 向いているケース |
|---|---|---|
| 売上高方式 | 年間の運送収入を基準に保険料を算出する方式 | 荷物の種類や量が季節や案件によって変動しやすい事業者 |
| 車両特定方式 | 契約する車両ごとに保険料を設定する方式 | 保有する車両の台数が少なく、輸送量が比較的安定している事業者 |
| 軽貨物車特定方式 | 軽貨物車両を対象とした方式 | 軽貨物輸送を主に手がける個人事業主や小規模事業者 |
どちらの方式が向いているかは、事業規模や荷物の変動幅によって変わってきます。年間を通じて荷量の増減が大きい事業者であれば売上高方式のほうが実態に即した保険料になりやすく、保有車両が少なく安定した輸送を行っている事業者であれば車両特定方式のほうがシンプルに管理できる場合もあります。
保険料を抑えるための工夫
保険料を抑えたいからといって、補償範囲をむやみに削るのは得策ではありません。まず取り組みたいのは、免責金額(自己負担額)の設定を見直すことです。免責金額を引き上げれば保険料は下がりますが、その分小さな事故のときの自己負担が増えるため、過去の事故実績と照らし合わせて無理のない水準を選ぶ必要があります。あわせて、複数の保険会社から見積もりを取り、自社が実際に必要としている補償だけを組み合わせるという視点も欠かせません。
加入前に確認しておきたい実務上のポイント
保険を選ぶ際は、補償内容や保険料だけに目を向けがちですが、契約者・被保険者の範囲や、実際に事故が起きたときの対応フローまで確認しておくことで、いざというときの混乱を防げます。
契約者と被保険者の範囲を確認する
運送業界では元請けから下請け、さらに孫請けへと業務が流れていく多重下請け構造が珍しくありません。実際に貨物を輸送している事業者と、荷主と契約を結んでいる事業者が異なるケースでは、自社が保険の契約者・被保険者として適切に位置づけられているかを確認しておく必要があります。名義だけを借りて実質的な運送は別の事業者が行っているような状態では、事故が起きたときに誰が保険金を受け取れるのか、責任の所在があいまいになりかねません。
事故が起きた場合の対応の流れ
実際に事故が発生した場合、慌てて対応すると必要な証拠が残らなかったり、保険金の請求がスムーズに進まなかったりすることがあります。一般的には、次のような流れで対応を進めます。
- 事故現場の安全を確保し、貨物や車両の状態を写真などで記録する
- 荷主および元請け・関係者へすみやかに連絡する
- 契約している保険会社へ事故内容を報告する
- 保険会社の案内に沿って必要書類をそろえる
- 保険会社と荷主との間で示談・保険金の支払いが行われる
この流れをあらかじめドライバーや現場担当者と共有しておくことで、事故発生時の初動が遅れるリスクを減らせます。
保険の備えだけでは解消できない運送業界の構造的な課題

運送業者貨物賠償責任保険は、事故が起きたあとの損害を補償する仕組みです。しかし、運送業を取り巻くリスクは、事故対応だけで解消できるものばかりではありません。多重下請け構造や人手不足といった、業界全体が抱える構造的な課題にも目を向けておく必要があります。
運送業界では、5次請け・6次請けまで業務が流れる多重下請け構造が常態化しており、中間マージンが積み重なることで、実際に貨物を運んでいる事業者の利益が圧迫されやすいという課題があります。加えて、ドライバーの高齢化と担い手不足も深刻で、労働時間規制の強化を背景に、今後さらに輸送能力が不足していくのではないかという懸念も指摘されています。
多重下請け構造の中では、事故が起きたときの責任の所在や、保険加入の実態そのものが不透明になりやすいという指摘もあります。
荷主との関係を見直すという選択肢
こうした構造的な課題に対して、荷主企業と運送会社が中間業者を介さずに直接契約を結ぶという動きが広がりつつあります。直接契約が実現すれば、中間マージンが削減されるだけでなく、責任の所在も明確になりやすく、保険を含めたリスク管理の実効性を高めることにもつながります。自社の経営を安定させるためには、保険による備えとあわせて、荷主との関係そのものを見直す視点も持っておきたいところです。
まとめ|保険の見直しとあわせてハコブログに相談する
運送業者貨物賠償責任保険は、荷主から預かった貨物を輸送中に破損・紛失させてしまった際の賠償責任に備える保険です。貨物保険との違いを理解したうえで、基本補償とオプションの範囲、保険料を左右する契約方式、そして契約者・被保険者の範囲や事故対応の流れまで確認しておくことで、いざというときに慌てず対応できる体制を整えられます。
あわせて、多重下請け構造やドライバー不足といった業界の構造的な課題にも向き合っておくことが、長期的な経営の安定につながります。運送会社と荷主企業の直接契約を促進する運送会社検索サービス「ハコプロ」は、掲載料・登録料が無料で、ドライバーの人柄や社歴を伝える「ドライバー名鑑」などを通じて、荷主企業に自社の魅力を伝えられる場を提供しています。保険の見直しとあわせて、荷主との関係づくりについても、ハコブログ(ハコプロ)に相談してみてはいかがでしょうか。